
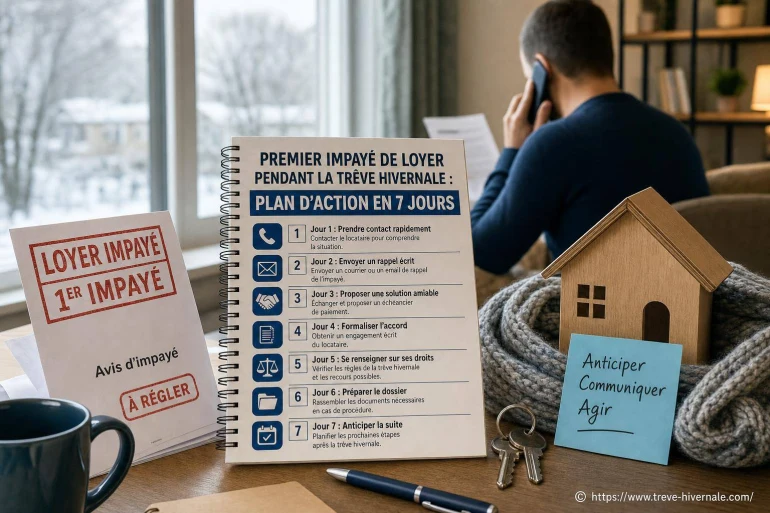
Premier impayé de loyer pendant la trêve hivernale : le plan d’action en 7 jours
- Ce que la trêve hivernale bloque, et ce qu'elle ne bloque pas
- Jour 1 : vérifier le montant et prendre contact sans attendre
- Jour 2 : payer une partie si possible et conserver toutes les preuves
- Jour 3 : demander les aides et mobiliser les interlocuteurs utiles
- Jour 4 : proposer un échéancier réaliste et écrit
- Jour 5 : comprendre le commandement de payer avant de le recevoir
- Jour 6 : préparer un dossier pour le juge si aucun accord ne tient
- Jour 7 : sécuriser la suite plutôt que repousser le problème
Un premier retard de loyer pendant la trêve hivernale demande une réaction rapide, mais posée. La trêve suspend les expulsions physiques, elle ne suspend ni le paiement du loyer, ni les démarches du propriétaire, ni l'accumulation de la dette. En sept jours, locataire et bailleur peuvent déjà clarifier la situation, rechercher une solution financière et éviter que le dossier ne se transforme en contentieux lourd.
Premier impayé de loyer pendant la trêve hivernale : plan d'action en 7 jours signifie avant tout une chose : ne pas laisser le silence installer le conflit. Un loyer oublié, un salaire versé en retard, une séparation ou une dépense imprévue peuvent expliquer un incident ponctuel. Ce qui aggrave réellement la situation, c'est l'absence de réponse, de justificatifs et de proposition concrète.
Ce que la trêve hivernale bloque, et ce qu'elle ne bloque pas
La trêve hivernale interdit en principe l'expulsion effective d'un locataire pendant sa période d'application, même lorsqu'une décision judiciaire a déjà été rendue. Cette protection ne donne pas le droit de cesser de payer le loyer : la dette locative continue de courir, avec les charges prévues au bail.
Le propriétaire conserve la possibilité de relancer son locataire, de proposer un accord, de faire délivrer un commandement de payer par commissaire de justice, de saisir le juge ou de solliciter la garantie éventuellement souscrite. Une procédure peut donc avancer durant cette période ; seule l'expulsion matérielle est, sauf exceptions, reportée.

Jour 1 : vérifier le montant et prendre contact sans attendre
Le premier jour, le locataire doit vérifier ce qui manque réellement : loyer hors charges, provisions, régularisation ou prélèvement rejeté. Une erreur bancaire ou un virement arrivé trop tard ne se gère pas comme une impossibilité durable de payer. Reprendre le bail, l'avis d'échéance et le relevé bancaire évite une discussion fondée sur des montants approximatifs.
Prévenez le propriétaire ou l'agence par écrit : courriel, message depuis l'espace locataire ou lettre simple. Indiquez la cause de l'incident sans entrer dans des détails intimes, le montant que vous pouvez régler immédiatement et la date réaliste du complément. Une promesse vague du type « je paierai bientôt » rassure peu ; une proposition chiffrée est plus utile.
« Je peux verser une partie du loyer dès maintenant et régler le solde à telle date » vaut mieux qu'un silence de plusieurs jours.
Pour le propriétaire, la première relance doit rester factuelle : montant dû, échéance concernée, coordonnées de paiement et demande de retour rapide. Un ton agressif dès le premier message ferme souvent la porte à un arrangement pourtant possible.

Jour 2 : payer une partie si possible et conserver toutes les preuves
Un paiement partiel ne solde pas la dette, mais il démontre une volonté de régulariser. Si le locataire dispose d'une somme, même limitée, il peut la verser en mentionnant clairement l'objet du paiement : « loyer du mois concerné, versement partiel ». Le bailleur pourra alors établir précisément le solde restant.
Gardez les preuves : capture du virement, reçu, échanges écrits, justificatif d'un retard de salaire, attestation d'arrêt de travail ou notification d'une aide attendue. Ces documents ne font pas disparaître la dette, mais ils peuvent servir lors d'une négociation, auprès d'un travailleur social ou devant le juge si le litige se prolonge.
Locataire
Rassemblez le bail, le dernier avis d'échéance, vos justificatifs de ressources et la preuve de tout versement effectué.
Propriétaire
Vérifiez les sommes réellement exigibles et évitez d'ajouter des frais non prévus par le bail ou par la loi.
Garantie
Identifiez l'existence d'une caution, d'une assurance loyers impayés ou d'un dispositif de garantie avant toute démarche tardive.
Jour 3 : demander les aides et mobiliser les interlocuteurs utiles
Lorsque l'impayé révèle une difficulté financière plus profonde, il faut chercher de l'aide immédiatement. Le locataire peut contacter la caisse d'allocations familiales ou la mutualité sociale agricole selon sa situation, notamment pour vérifier ses droits au logement et signaler une évolution de ressources. Une aide au logement ne doit jamais être supposée acquise : l'organisme compétent examine le dossier et ses conditions.
Le Fonds de solidarité pour le logement peut, selon les règles fixées localement et la situation du ménage, apporter une aide pour des impayés ou l'accès au maintien dans le logement. Un service social communal, départemental ou associatif peut accompagner le montage du dossier. Cette démarche demande souvent des pièces : revenus, charges, dette détaillée, bail et relevés bancaires.
Le propriétaire peut aussi inciter le locataire à prendre rendez-vous avec un travailleur social plutôt que d'attendre une aggravation. Ce n'est pas renoncer à ses droits ; c'est parfois la voie la plus courte pour obtenir un plan de paiement crédible.
Jour 4 : proposer un échéancier réaliste et écrit
Un échéancier est un accord de remboursement progressif qui s'ajoute au paiement des loyers courants. Il doit être supportable. Proposer 300 euros supplémentaires chaque mois alors que le budget ne le permet pas conduit presque toujours à un nouvel impayé.
Le document peut rester simple : montant total dû, versement immédiat, mensualités prévues, dates précises et mode de paiement. Le locataire doit continuer à régler le loyer et les charges à venir, faute de quoi l'arriéré augmente malgré l'accord. Le bailleur a intérêt à confirmer son acceptation par écrit pour éviter toute ambiguïté.
| Situation | Réponse adaptée | Point de vigilance |
|---|---|---|
| Retard ponctuel de quelques jours | Versement rapide et confirmation écrite | Vérifier que le prélèvement suivant passera |
| Dette couvrant un mois complet | Échéancier détaillé et demande d'aides | Prévoir aussi le prochain loyer |
| Perte durable de revenus | Rendez-vous social et réévaluation du budget | Ne pas promettre un montant irréaliste |
| Absence totale de réponse | Relance formelle puis procédure encadrée | Conserver toutes les preuves de contact |
Jour 5 : comprendre le commandement de payer avant de le recevoir
Si l'impayé persiste, le bailleur peut faire délivrer un commandement de payer par un commissaire de justice, anciennement appelé huissier. Cet acte officiel réclame les sommes dues et peut viser la clause résolutoire du bail, c'est-à-dire la clause prévoyant la résiliation du contrat en cas d'impayé, sous réserve des conditions légales et de l'intervention du juge.
Recevoir un commandement n'équivaut pas à une expulsion immédiate. Il déclenche une étape formelle et donne au locataire un délai légal pour régulariser ou agir. Ignorer l'acte est une mauvaise stratégie. Il faut vérifier les montants, informer sans tarder les organismes d'aide et, si besoin, solliciter un conseil auprès de l'Agence départementale d'information sur le logement, d'un avocat ou d'une association spécialisée.
Le bailleur doit également respecter la procédure. Il ne peut pas entrer dans le logement sans accord, couper l'électricité, changer les serrures ou retirer les affaires du locataire. Ces pratiques exposent leur auteur à des sanctions et ne remplacent jamais une décision de justice suivie de la procédure d'exécution applicable.
Jour 6 : préparer un dossier pour le juge si aucun accord ne tient
Quand la dette se poursuit ou qu'un accord échoue, le juge des contentieux de la protection peut être saisi. Il examine notamment la réalité de la dette, les demandes du propriétaire, les démarches entreprises et la situation du locataire. Le juge peut constater la résiliation du bail, accorder des délais de paiement lorsque la situation le justifie ou statuer sur les sommes dues.
Pour le locataire, venir à l'audience avec un dossier clair compte énormément : preuves des paiements, budget mensuel, justificatifs de revenus et de charges, démarches auprès des organismes sociaux, proposition d'échéancier. L'absence à l'audience laisse le juge statuer avec les éléments fournis par la partie présente.
Pour le bailleur, le dossier doit retracer les échéances impayées, les relances, le bail, le décompte précis de la dette et les actes déjà délivrés. Des calculs approximatifs ou des demandes mal justifiées compliquent inutilement la procédure.
Les pièces à classer dès maintenant
- Le contrat de location et les éventuels avenants ;
- Les avis d'échéance et le décompte de l'arriéré ;
- Les relevés ou preuves de virements ;
- Les courriels, lettres et messages échangés ;
- Les justificatifs de ressources, d'aides demandées et de charges ;
- Tout accord d'échelonnement signé ou confirmé par écrit.
Jour 7 : sécuriser la suite plutôt que repousser le problème
Au septième jour, le dossier doit avoir une direction claire : dette réglée, paiement partiel assorti d'un calendrier, aides en cours d'instruction, ou procédure formelle engagée. Cette étape ne consiste pas à attendre la fin de la trêve ; elle consiste à éviter qu'un mois d'impayé devienne plusieurs mois de dette.
Le locataire peut mettre en place un virement permanent après avoir vérifié son budget, demander un rendez-vous social complémentaire et signaler rapidement toute difficulté nouvelle. Le propriétaire peut suivre l'échéancier, confirmer les paiements reçus et relancer immédiatement en cas de non-respect, sans laisser les retards s'accumuler dans le flou.
- Faire le point : montant exact, cause du retard, ressources disponibles.
- Écrire : informer l'autre partie et proposer une date précise.
- Verser : payer une part lorsque cela est possible.
- Faire aider : contacter les organismes sociaux et vérifier les garanties.
- Formaliser : établir un échéancier soutenable.
- Anticiper : préparer les documents utiles en cas de commandement ou d'audience.
- Suivre : contrôler le paiement du loyer courant et du remboursement prévu.
Un impayé n'est pas toujours le signe d'une mauvaise volonté. Il peut être le premier indice d'un budget devenu trop fragile. Le traiter dès la première semaine, avec des chiffres exacts et des échanges écrits, protège autant le locataire que le propriétaire et laisse davantage de place à une solution praticable.
👉 Lire aussi: Assurance loyers impayés et trêve hivernale : comment être indemnisé quand l'expulsion est suspendue ? et Comment une décision de justice peut-elle lever l'interdiction d'expulsion pendant la trêve hivernale ? et Belgique et trêve hivernale : quelles différences entre Bruxelles, la Wallonie et la Flandre ?


A propos de nous : Fanny Givrefeu

Je m’appelle Fanny Givrefeu et je suis passionnée par la solidarité et les questions de logement. Depuis plusieurs années, je m’intéresse de près à la trêve hivernale et à ses enjeux pour les locataires comme pour les propriétaires. Sur ce site, je m’efforce de vulgariser les textes de loi et de donner des conseils pratiques pour mieux traverser cette période particulière. Mon objectif est d’informer et d’accompagner chacun, en rendant le droit accessible à tous. N’hésitez pas à me contacter pour toute question ou témoignage à partager !